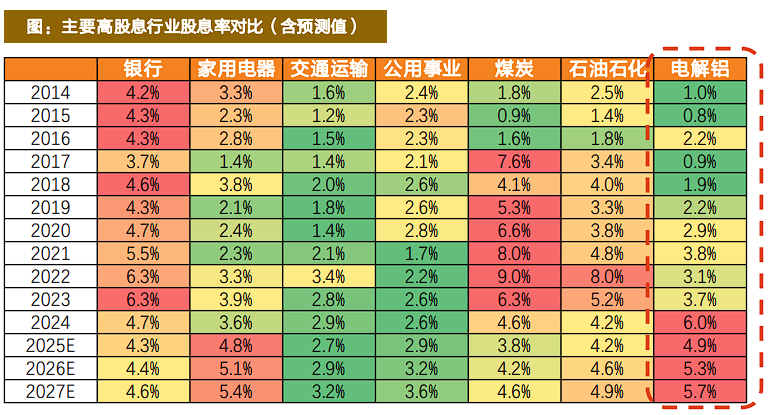
天风证券指出,电解铝行业正从传统周期股转型为红利钞票。2024年板块股息率达6.0%,冠绝主要高股息行业。供给端,国内产能已贴近4500万吨政策红线,产能愚弄率达97.5%。需求端结构优化,走运和电力总共占比超43%。行业成本开支岑岭已过,解放现款流显贵改善,ROE褂讪性普及,高盈利有望永恒保管。 传统周期行业电解铝正在完成向红利钞票的战术转型。天风证券最新研报指出,电解铝行业正在履历从传统强周期品向"上有价钱弹性,下有分成撑握"优质稀缺钞票的转型,称其为"弹性与红利的
天风证券指出,电解铝行业正从传统周期股转型为红利钞票。2024年板块股息率达6.0%,冠绝主要高股息行业。供给端,国内产能已贴近4500万吨政策红线,产能愚弄率达97.5%。需求端结构优化,走运和电力总共占比超43%。行业成本开支岑岭已过,解放现款流显贵改善,ROE褂讪性普及,高盈利有望永恒保管。
传统周期行业电解铝正在完成向红利钞票的战术转型。天风证券最新研报指出,电解铝行业正在履历从传统强周期品向"上有价钱弹性,下有分成撑握"优质稀缺钞票的转型,称其为"弹性与红利的圆善交融"。
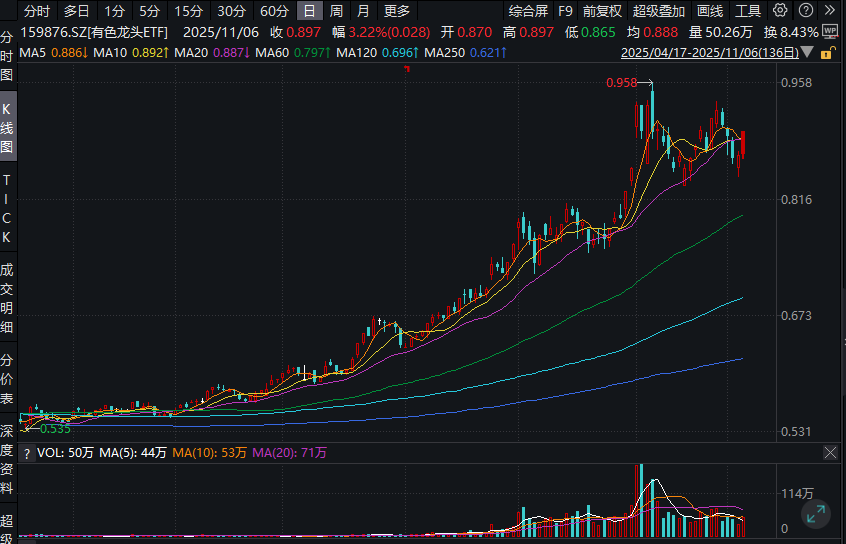
11月6日,有色金属板块延续强势进展,有色龙头ETF场内价钱3.22%,日线2连阳。深交所数据娇傲,该ETF近4日贯穿吸金,总共金额2579万元。据Wind数据,有色龙头ETF年头迄今累计涨幅超70%。
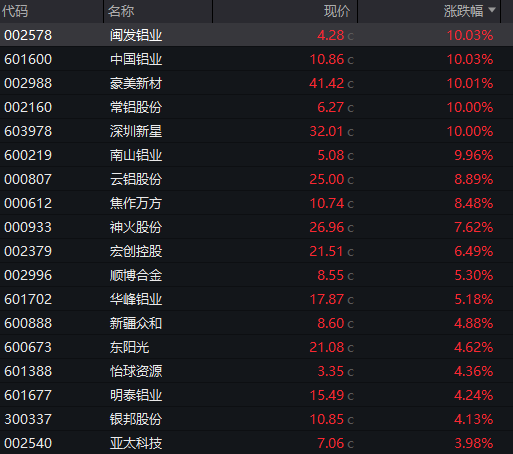
成份股方面,铝业龙头显贵领涨,南山铝业涨停,中国铝业涨超4%,云铝股份、神火股份等个股跟涨。
关于铝业股票的大涨,花旗暗意,铝业供应将握续垂死,主因中国达到产能上限及印尼产能增长有限,推升行业永恒毛利水平。将来2年是中国电解铝产量见顶的要害期,2025年国内电解铝产量预测4420万吨傍边,还是达到4543万吨产能上限。在国内产能打满的情形下,现时电解铝阛阓呈现"脆弱的均衡"状态。
同期,天风证券也最新研报指出,传统周期行业电解铝已冉冉转型为"上有价钱弹性,下有分成撑握"的优质稀缺钞票。为止2024年底,电解铝板块加权平均股息率高达6.0%,在主要高股息行业中位居首位,其中龙头中国宏桥股息率更是达到惊东说念主的13.7%。
天风证券暗意,这一滑变的底层逻辑在于供给侧和成本结构的双重改善。国内电解铝产能已贴近4500万吨政策红线,产能愚弄率达97.5%,供应天花板启动着实判辨管制作用。与此同期,行业成本开支岑岭已过,解放现款流显贵改善,为握续高分成奠定基础。在供需订价逻辑主导下,行业高利润有望永恒保管。
股息率冠绝阛阓:从周期股到红利钞票
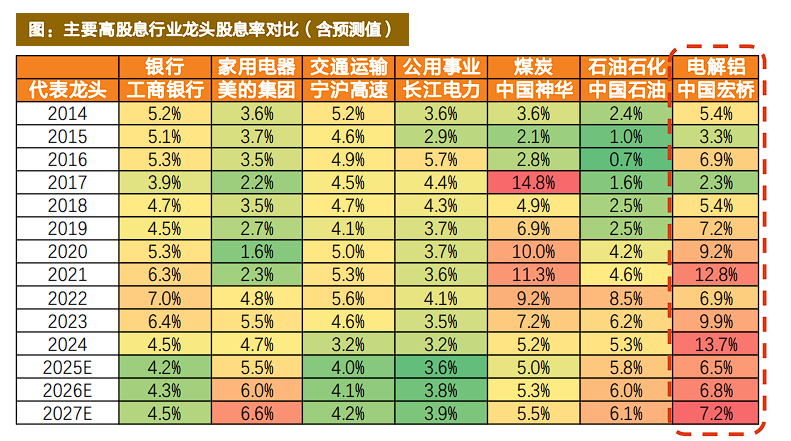
电解铝板块的股息率进展已卓越煤炭、石油石化、银行等传统高股息板块。
字据天风证券测算,2024年板块加权平均股息率6.0%,显贵高于煤炭的4.6%、石油石化的4.2%和银行的4.7%。即使履历2025年的大幅飞腾,为止9月30日,板块股息率仍约5%,持续处于全阛阓前哨。
龙头企业进展更为凸起。中国宏桥2024年股息率13.7%,分成率保管在62%的高水平。假定将来分成率保握不变,2025至2027年该公司股息率预测分裂为6.5%、6.8%、7.2%,仍将处于高股息龙头前哨。
行业合座普及分成的趋势特地昭彰。中孚实业在当年十年未分成后,2025年4月告示将来三年分成不少于当年可分拨利润的60%。云铝股份中期分成指导较旧年全年普及8个百分点至40%,天山铝业分成指导普及9个百分点至50%。这种集体性的分成普及,反馈出行业战术重点从范畴扩展向鼓励酬金的压根转动。
供需格式重塑:天花板管制与需求韧性
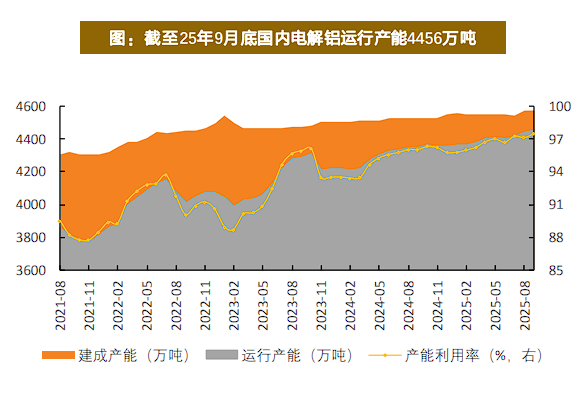
2025年是电解铝供应格式的要害转机点。为止9月底,国内电解铝建成产能及运行产能分裂为4572万吨和4456万吨,产能愚弄率已达97.5%,运行产能距离4500万吨的政策天花板仅一步之遥。这是本轮周期与以往最显贵的不同。
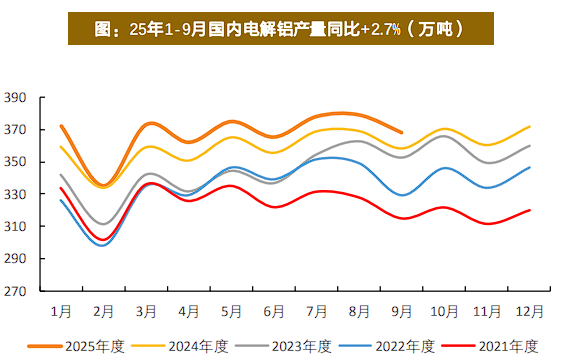
产量增速的系统性下滑还是暴露。2024年国内电解铝产量同比增长4.1%,2025年1至9月产量3307万吨,同比增速降至2.7%。钢联预测2025年全年产量4434万吨,同比增长2.6%,远低于旧年水平。
国外供应的不笃信性相似为供给端提供撑握。字据阿拉丁统计,2025至2027年国外研究新增产能总共2518万吨,其中印尼占比45%达1123万吨。但这些容貌濒临基建条件相对较差和电力缺少两大制约。按每吨铝破钞1.35万度电贪图,印尼研究产能满产需耗电151.6亿度,占2024年印尼发电量的44.2%。
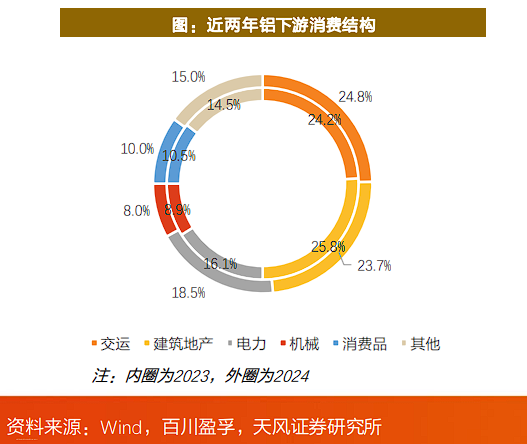
需求端呈现结构性优化。2024年,走运已取代地产成为铝第一大下流,占比24.8%,电力占比18.5%,两者总共达43.3%,同比普及3个百分点。
2025年1至9月国内新动力车产量同比增长34.8%,汽车单车用铝量的普及撑握车用铝材需求。《铝产业高质料发展实验有规画(2025—2027年)》明确要求"扩大铝消费重点标的",铝的应用场景有望握续拓展。
供需偏紧使得电解铝订价机制发生根人道变化。复盘2020年以来走势,2022年启动铝价与成本走势昭彰分化。2024年四季度,氧化铝价钱剧烈波动,而铝价走势相对牢固,体现出供需订价逻辑的主导地位。
在此逻辑下,铝价核心有望稳步上升,波动率或将管制。现时行业平均吨铝盈利保管在4000至5000元水平,高盈利有望永恒保管。
成本结构优化:开支岑岭完结开释现款流
2021年以来,电解铝板块成本开支强度合座处于历史相对低位。受国内产能红线管制和国外扩产不笃信性影响,电解铝公司大额成本开支岑岭已过。当今成本开支主要围聚在一体化布局、绿电配置和搬迁技改等范畴,将来开支核心将呈冉冉下行趋势。
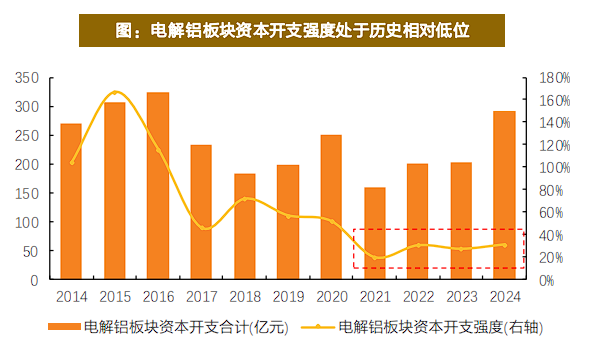
跟随现款流改善和成本开支下落,主要电解铝公司解放现款流显贵改善。以策动行径现款流净额减去成本开支的粗浅算法贪图,主要电解铝公司解放现款流连年来握续为正且范畴扩大,为普及鼓励酬金创造了条件。
电解铝板块自2021年以来参加去杠杆周期。大部分企业钞票欠债率和有息欠债率双双走低,财务用度率下落昭彰。以中国宏桥为例,2025年上半年钞票欠债率49.1%,有息欠债率33.1%,财务用度率1.6%,均处于健康水平。
钞票质料相似显贵优化。龙头中国铝业2023年以来减值范畴较前几年高点昭彰回落,其他电解铝企业钞票减值自2022年以来已回到相对低位。从折旧摊销角度看,各公司连年折旧摊销占利润总数比重呈下落趋势,跟随成本开支核心下落,该比例有望进一步缩短。
天风证券罕见强调,ROE褂讪性是红利价值的必要条件。该机构复盘了煤炭板块的红利行情:
2023年11月至2024年6月,煤炭板块与煤价分化,走出孤独红利行情,市盈率从7.8倍普及至12.2倍。但随后因基本面恶化,煤炭从红利总结周期。
比拟煤炭,电解铝板块在供给刚性托下面格式更优,铝价核心有望稳步上移,高利润有望保管长周期。电解铝公司连年来ROE波动率收窄,在铝价稳中有升和波动率管制预期下,ROE褂讪性有望拉长,讲理红利价值的必要条件。
风险领导及免责要求
阛阓有风险kaiyun官方网站,投资需严慎。本文不组成个东说念主投资提出,也未议论到个别用户特殊的投资研究、财务景色或需要。用户应试虑本文中的任何见地、不雅点或论断是否妥当其特定景色。据此投资,包袱自夸。
 海量资讯、精确解读,尽在新浪财经APP
新闻中心国际企业科技园7747号

www.ldbsg.com